Экономика, личные финансы, налоги, цены, цифровые активы и бизнес — понятные разборы.
Самозанятым, чьи доходы нестабильны, стоит откладывать 10–15% с каждого поступления, чтобы сформировать финансовую подушку. Для накоплений доступны государственные программы, вклады, облигации и криптовалюты.
Сравнение накопительного счета и вклада в 2026 году: когда какой инструмент выгоднее, их основные отличия и как они застрахованы. Автор рекомендует комбинировать оба варианта для разных финансовых целей.
Автор объясняет, как защитить накопления на фоне скачков цены нефти Brent в коридоре от $60 до $100 за баррель в 2026 году. Главные советы — подушка безопасности, диверсификация, консервативные инструменты и отказ от паники.
В 2026 году эксперт советует формировать финансовую подушку безопасности, рассчитанную минимум на 12 месяцев, учитывая все ежемесячные расходы, включая развлечения.
В условиях инфляции 2026 года, вызванной ростом цен на сырье и геополитическими факторами, пассивное хранение сбережений ведет к потере капитала. Для защиты активов предлагается диверсифицированный подход, включающий как консервативные инструменты, так и криптовалюты.
Биткоин, эфир, Solana, Toncoin и стейблкоины входят в число наиболее востребованных криптоактивов у россиян. Разбираем структуру вложений, риски и правила инвестирования.
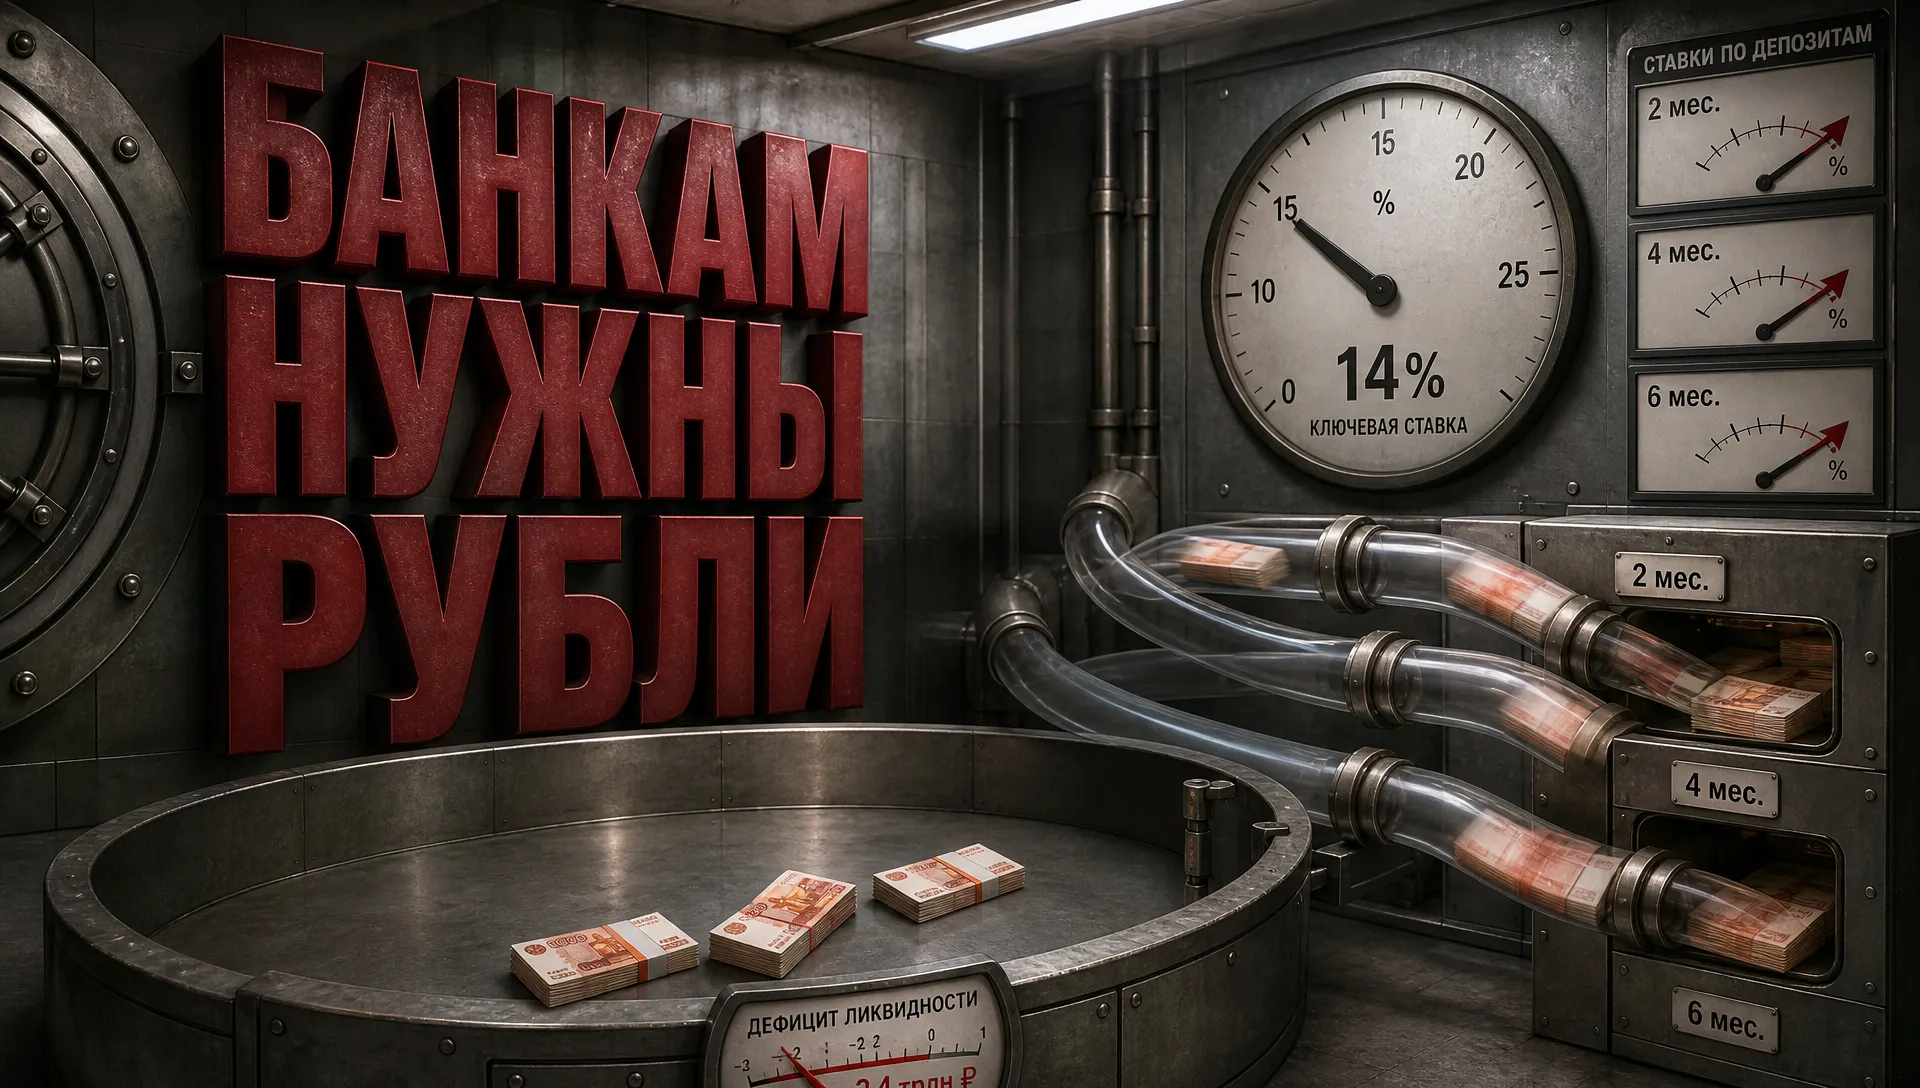
Банки точечно повышают ставки по коротким вкладам из-за дефицита свободных рублей, несмотря на снижение ключевой ставки до 14%. Разбираем условия предложений и выбор вкладчика до конца 2026 года.
По оценке TripleA, криптовалютой владеют 17,3 млн россиян, а среднемесячные остатки на централизованных криптобиржах составляют 720 млрд рублей. Разбираемся в причинах интереса к цифровым активам, рисках и диверсификации сбережений.
Чтобы получать на пенсии 100 тысяч рублей в месяц и не расходовать основной капитал, потребуется накопить от 14 до 36 млн рублей. Итоговая сумма зависит от доходности, инфляции и возраста начала сбережений.