Сегодня, 12 октября 2026 года, выбор между накопительным счетом и вкладом встает особенно остро. Мы все ищем, как сохранить деньги при постоянно меняющейся ключевой ставке. У каждого инструмента свои условия, и правильное решение зависит от того, когда вам понадобятся средства.
В чем разница между вкладом и накопительным счетом
Отличие — в договоре и доступе к деньгам. Вклад открывается на фиксированный срок, а накопительный счет дает плавающий процент, который банк может менять в одностороннем порядке.
Вклад фиксирует доходность независимо от рыночных колебаний.
Накопительный счет позволяет снимать деньги без потери процентов.
Когда я смотрю на финансовые продукты, я всегда говорю себе и подписчикам в Telegram: не ищите «идеальный» вариант для всех — ищите тот, что закроет конкретную потребность вашего кошелька.
Когда выгоднее вклад, а когда — счет
Смотрите на сумму и цель. Вклад — это сейф для денег, которые не понадобятся в ближайшие месяцы. Зафиксировать высокую ставку осенью 2026 года — разумный шаг, если хотите обезопасить себя от снижения рыночных ставок. Накопительный счет — это подушка безопасности для экстренных расходов.
По моим наблюдениям, которыми я часто делюсь во ВКонтакте, выгоднее всего комбинировать:
Вклады (60–65% капитала) — под долгосрочные накопления и предсказуемый доход.
Накопительные счета (30–35%) — для отпуска, краткосрочных целей и резервного фонда.
Наличные (5–10%) — на случай непредвиденных ситуаций.
 Продолжение темыКак научить ребенка финансовой грамотности по возрастам
Ориентиры по доходности на октябрь 2026 года
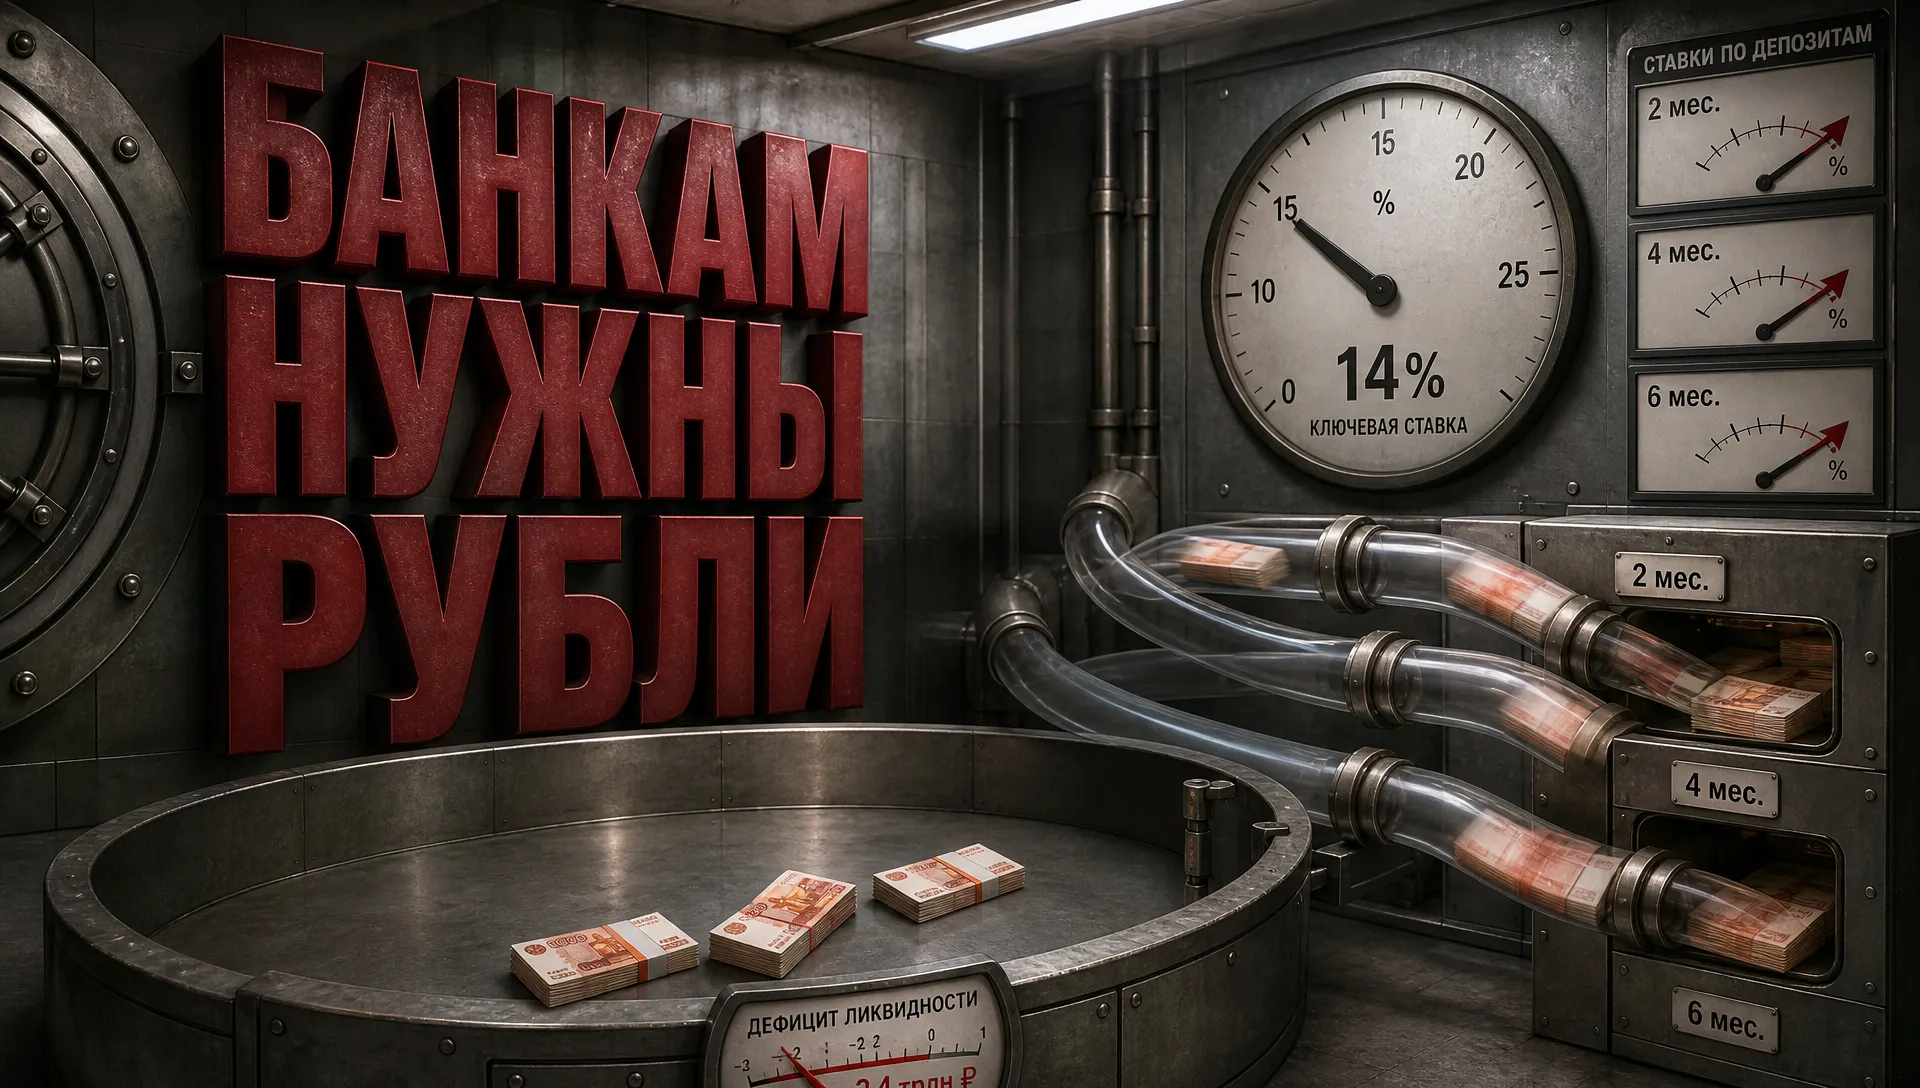
Смотрите на рынок: у вкладов на 3–6 месяцев доходность выше, чем у накопительных счетов. В августе 2026 года, после того как ЦБ скорректировал ключевую ставку до 14%, вклады предлагали 11–15% годовых. Но высокая ставка по накопительному счету часто оказывается маркетинговым ходом или действует ограниченное время. Поэтому всегда считайте итоговую прибыль в рублях.
Если хотите разобраться в деньгах глубже, почитайте мои статьи о том, как защитить свои сбережения или разобраться в основах криптотрейдинга. И не держите все в одном месте.
Вопросы и ответы
Можно ли потерять проценты при снятии средств с накопительного счета?
Нет. В отличие от вклада, при снятии денег со счета проценты сохраняются полностью.
Застрахованы ли вклады и счета государством?
Да, оба инструмента застрахованы государством через АСВ в пределах 1,4 млн рублей.
Почему ставка по накопительному счету может измениться?
Банк может поменять ставку в одностороннем порядке — например, если меняется ключевая ставка ЦБ или рыночная ситуация.
📢 Подписывайтесь на меня в соцсетях
Telegram и ВКонтакте — мои главные каналы, там всё первыми. Подписывайтесь:
Telegram — подписаться
ВКонтакте — подписаться
TenChat — читать
YouTube — смотреть
Одноклассники — подписаться