Стоит ли влезать в кредит в ноябре 2026 года, когда рынок диктует условия под 30% годовых? Или правильнее отложить покупку до лучших времен? Вопрос острый: Банк России держит ключевую ставку на уровне 14%, поэтому о дешевых деньгах можно забыть. Данные ЦБ от 23 октября 2026 года подтверждают — инфляционные ожидания все еще высоки, и быстрого снижения ставок ждать не стоит.
В 2026 году полная стоимость кредита (ПСК) для обычного человека скачет от 27% до 35% годовых. Не верьте рекламным заголовкам, ориентируйтесь только на реальные цифры в договоре.
Реальность кредитного рынка сегодня
Если вы планируете взять потребительский кредит, не верьте рекламе: реальные цифры будут совсем другими. В 2026 году полная стоимость кредита (ПСК) для обычного человека скачет от 27% до 35% годовых.
Тип кредита | Средняя ставка |
|---|---|
Необеспеченные кредиты | 34% |
Залоговые программы | 24% |
Когда я вижу такое, моя позиция остается прежней: я категорически против жизни в долг. Кредитная кабала — это тяжелая ноша. Займы на потребительские нужды часто становятся первым шагом к долговой яме. Не считайте переплату на банковском калькуляторе. Лучше трезво оцените, сможете ли вы гасить долг в ближайшие год-два, если экономика просядет еще сильнее.
Ждать ли снижения ставки ЦБ
Регулятор в ноябре 2026 года, скорее всего, сохранит ставку 14%. Аналитики SberCIB сходятся в том, что в ближайший месяц ничего не изменится. Шанс на смягчение политики появится только на декабрьском заседании, да и то — если инфляция пойдет на спад. Рассчитывать на резкое удешевление кредитов сейчас — значит обманывать самих себя.
Если ваш вопрос не терпит отлагательств, пишите мне в Telegram, разберем вашу ситуацию. Но мой совет остается прежним: старайтесь обходиться своими накоплениями, пока это реально.
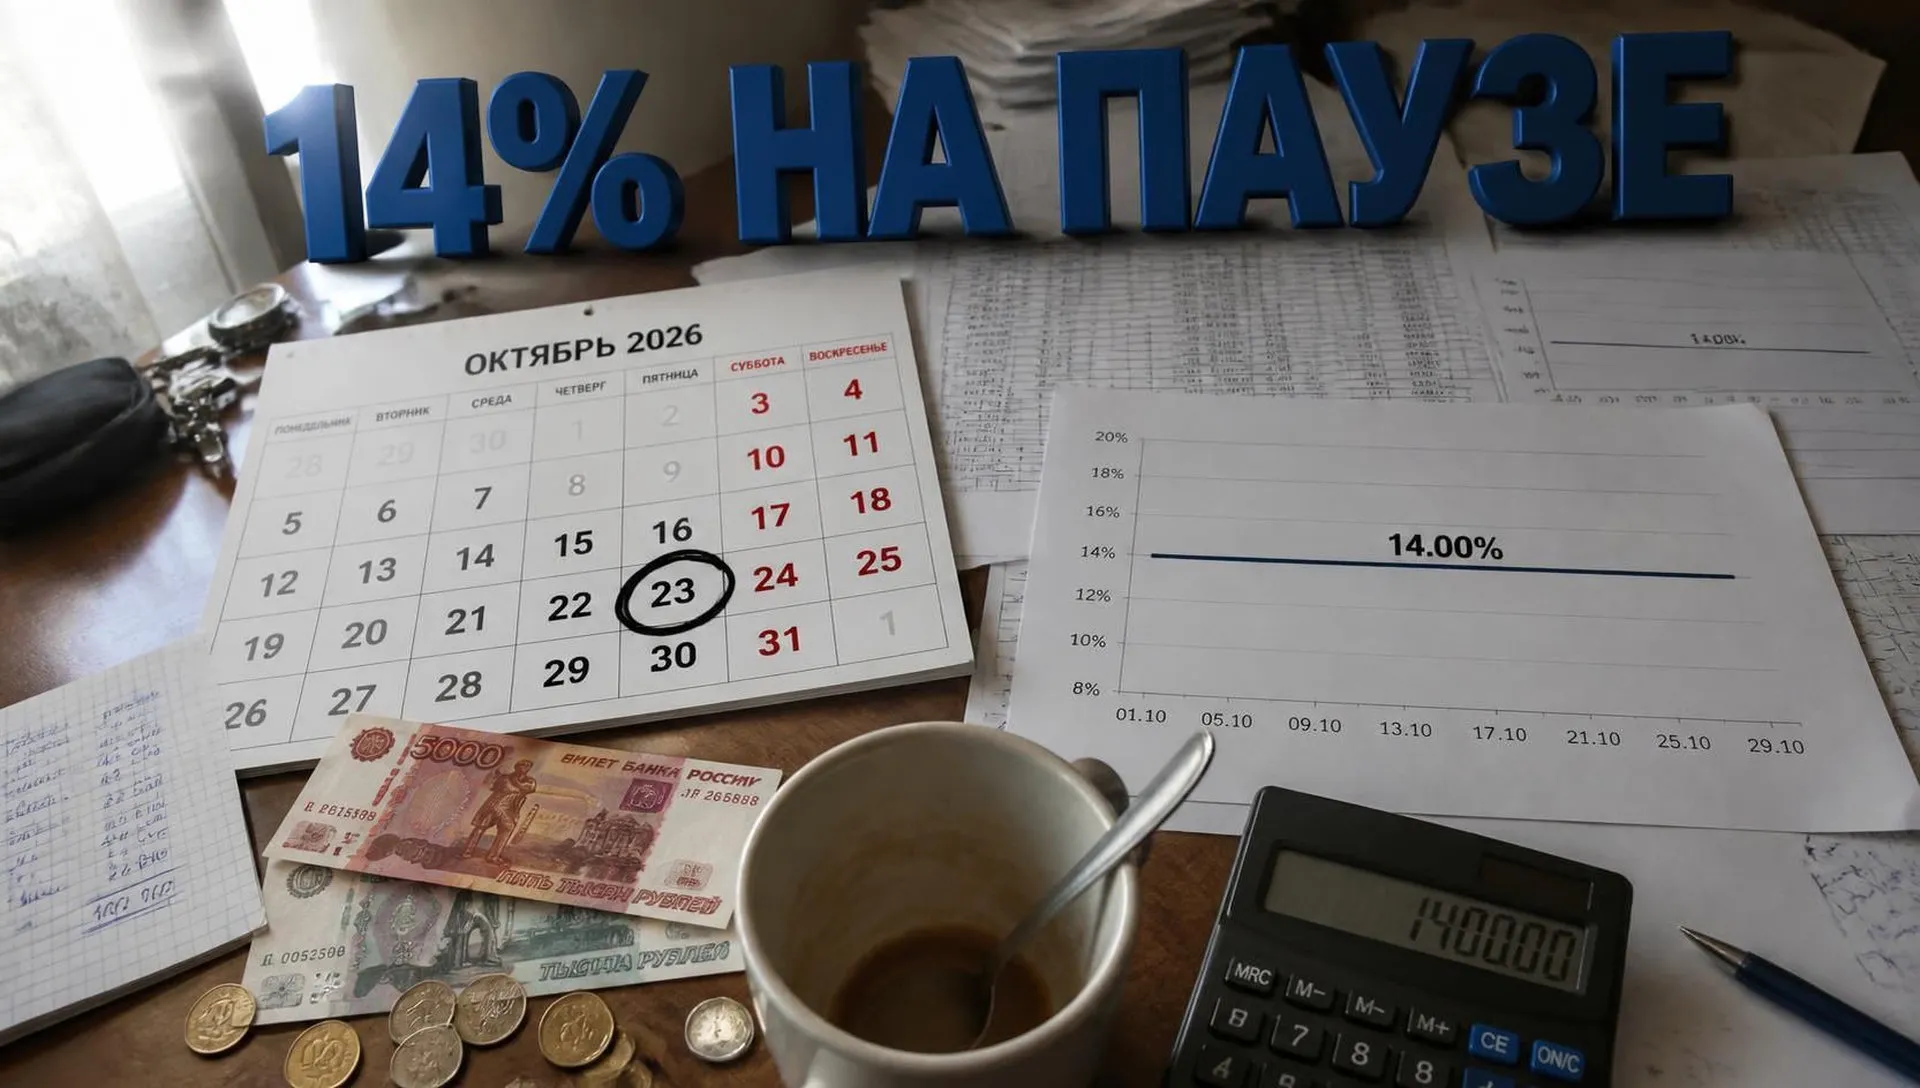 Продолжение темыКлючевая ставка ЦБ: прогноз Сбера на октябрь 2026
Подробнее о том, почему деньги сейчас такие дорогие, я писал здесь: Ключевая ставка 14%: почему кредиты остаются дорогими.
Как принимать решение о заемных средствах
⟦IMG_1⟧ Перед тем как подписывать договор, я советую подписаться на мою страницу ВКонтакте — там я часто разбираю финансовые стратегии. Но главное — сядьте и посчитайте все сами. Если покупка не критична, отложите её. Бедность обходится дорого, а кредиты лишь подтверждают этот статус, заставляя переплачивать банку из-за отсутствия личного финансового планирования.
Если вы все же вынуждены брать заем, соблюдайте мои правила:
Ищите предложения, где ПСК ниже 25%.
Сравнивайте полную стоимость кредита во всех доступных банках.
Не ведитесь на рекламные баннеры с «низким процентом» — за ними почти всегда спрятаны страховки и комиссии.
Если долги уже начали давить, почитайте этот материал: Закредитованность в России: долги населения в 2026.
Ответы на частые вопросы
Можно ли сейчас найти кредит под 10–15% годовых?
Реальные рыночные ставки для людей начинаются от 23–25%. Все, что ниже 15%, — либо рекламная ловушка, либо доступно единицам: тем, у кого есть залог, зарплатный проект в этом банке и безупречная кредитная история.
Стоит ли брать кредит сейчас в надежде на снижение ставки?
Снижение ставки до конца года маловероятно. Даже если оно случится, оно будет чисто символическим (на 25 базисных пунктов), что не сделает текущие кредиты под 30% заметно дешевле.
Где смотреть актуальные ставки?
Ориентируйтесь на данные агрегаторов и отчеты Банка России. И всегда смотрите именно на ПСК — полную стоимость кредита, а не на цифры, напечатанные крупным шрифтом в рекламных буклетах.
Подводя итог: в текущих экономических условиях 2026 года кредит — это крайне рискованный инструмент. Старайтесь избегать долговой нагрузки и используйте заемные средства только в самых критических ситуациях, тщательно просчитав полную стоимость кредита.
📢 Подписывайтесь на меня в соцсетях
Telegram и ВКонтакте — мои главные каналы, там всё первыми. Подписывайтесь:
Telegram — подписаться
ВКонтакте — подписаться
TenChat — читать
YouTube — смотреть
Одноклассники — подписаться