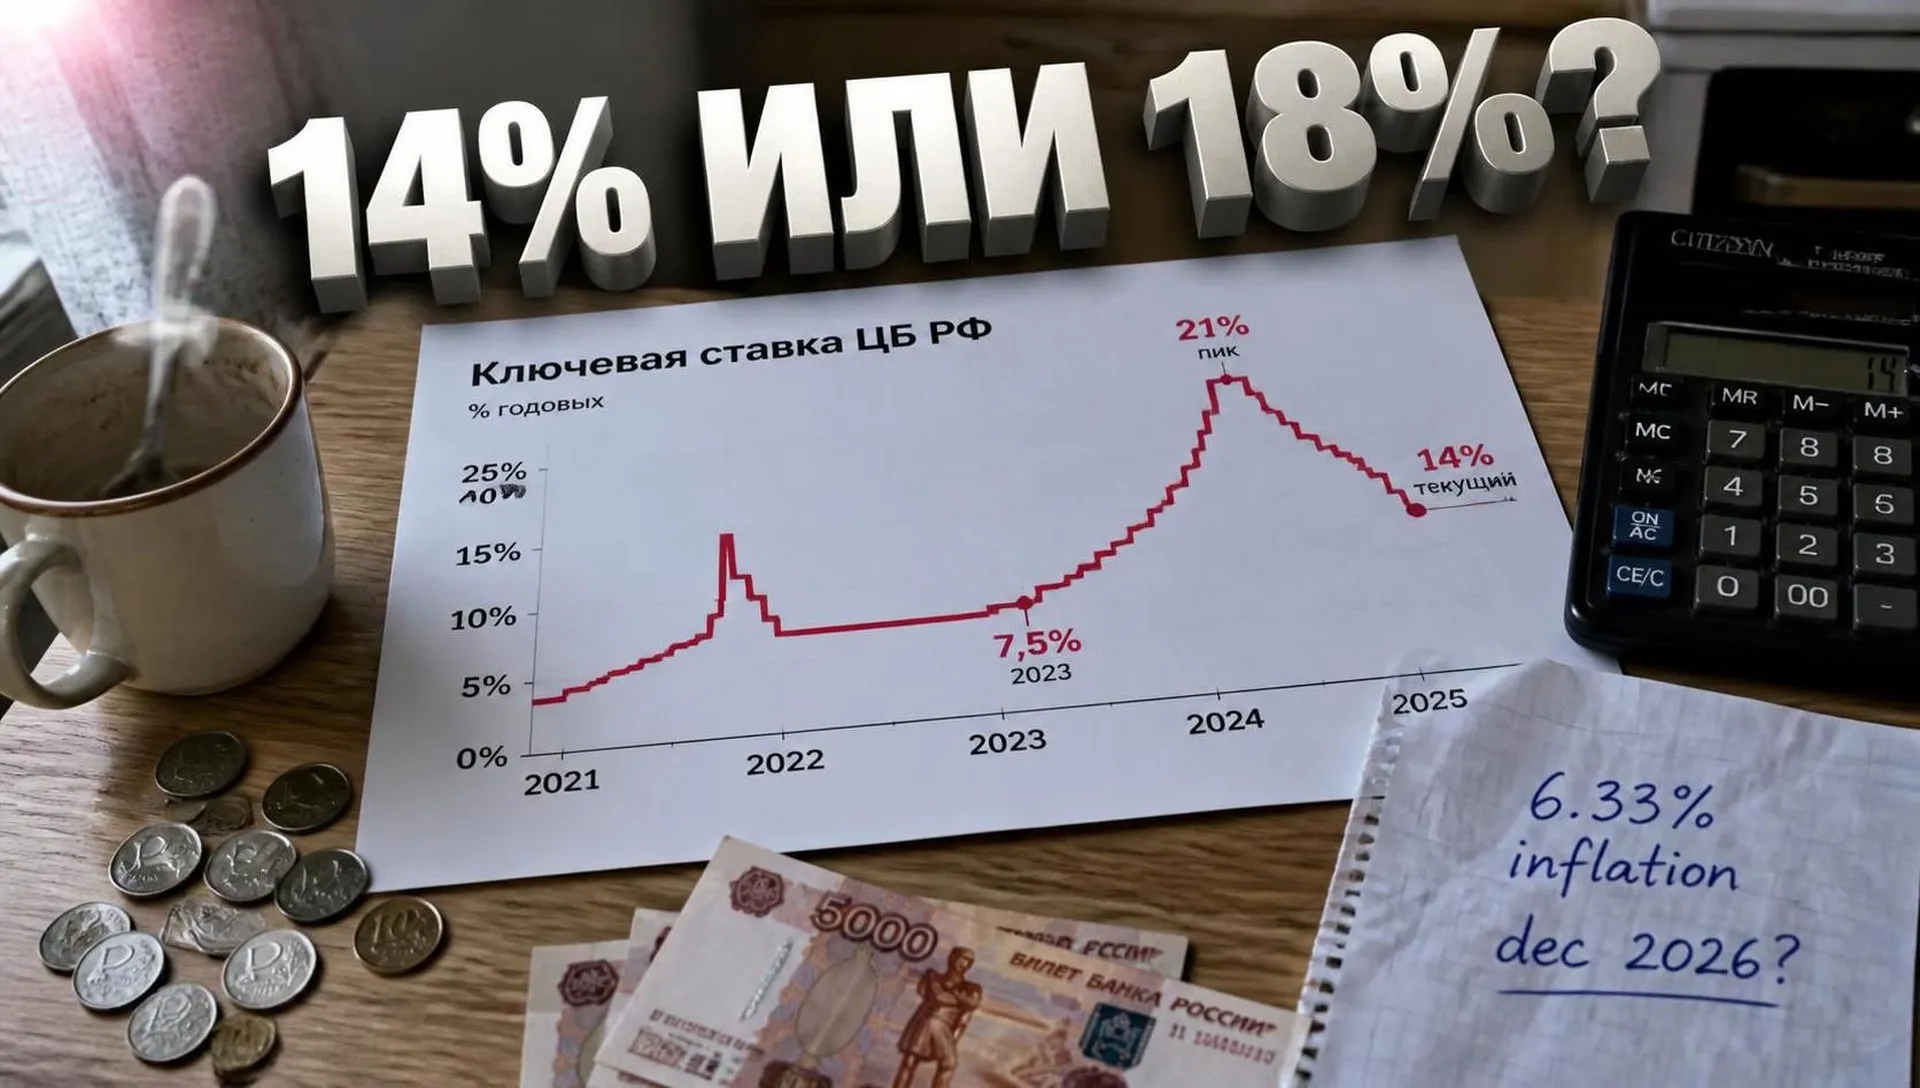
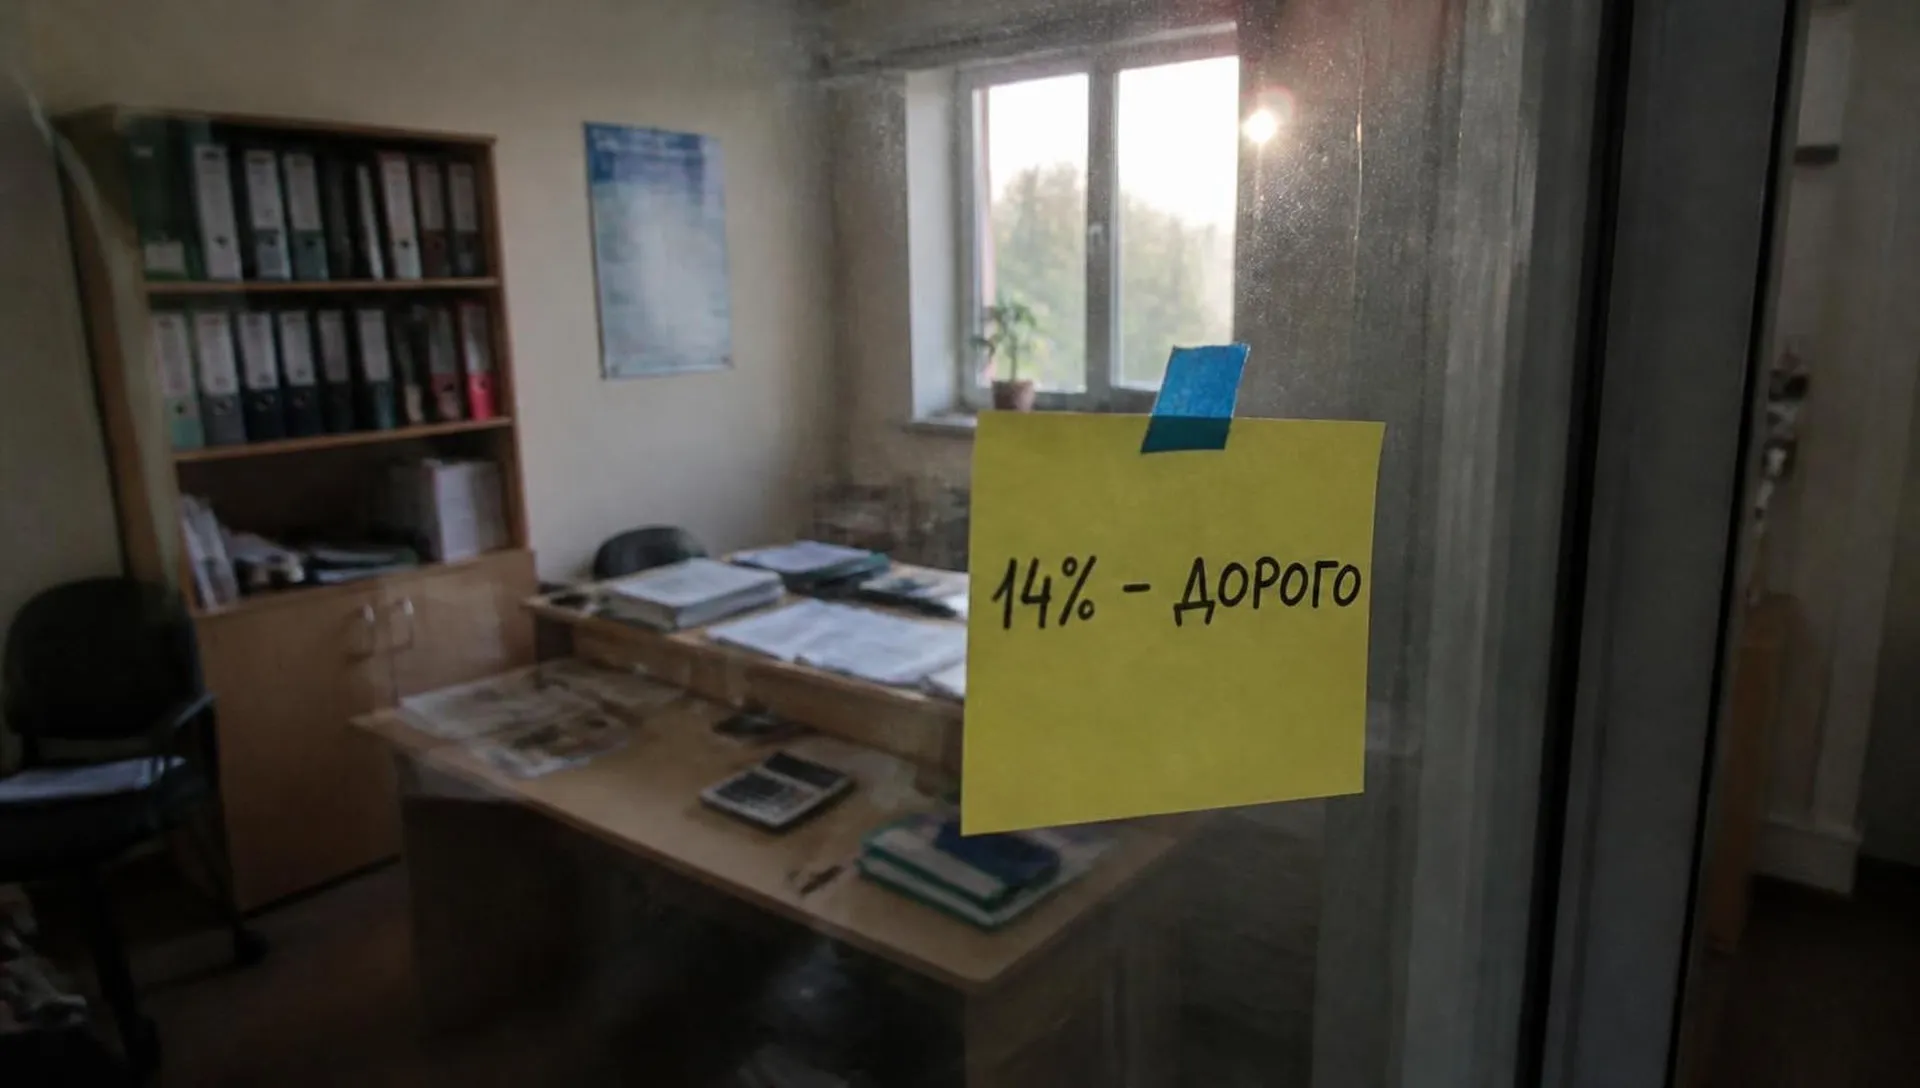
Центральный банк сохранил ключевую ставку на уровне 14% годовых. Для меня это очевидный сигнал: время дешевых кредитов откладывается. Регулятор дает понять — инфляция все еще слишком высока, чтобы ослаблять хватку.
По состоянию на 19 октября 2026 года годовая инфляция достигла 6,8%. К концу года показатель прогнозируют в диапазоне 7,1–7,6%, что выше прошлых ожиданий. Чтобы остановить этот рост цен, ЦБ не только держит высокие проценты, но и ужесточает требования к кредитованию. Проще говоря, занять деньги становится сложнее — банки теперь внимательнее проверяют платежеспособность клиентов.
Бизнес под давлением высокой ставки
При жесткой политике ЦБ стоимость обслуживания долгов для компаний взлетает. Когда бизнес не может взять доступные деньги на развитие, риск банкротства малого и среднего предпринимательства растет. Я вижу, как многие предприниматели сокращают планы или вовсе закрывают проекты из-за неподъемных процентов. О подобных тенденциях я подробно писал в статье про массовое закрытие бизнеса в 2026 году.
Больше всего страдают отрасли, зависимые от спроса и оборотных средств. Помимо кризиса в ипотеке, под ударом производство потребительских товаров:
Падает спрос на товары не первой необходимости.
Производители испытывают нехватку денег в обороте.
Экономические связи рвутся, и бизнес оказывается на грани выживания.
 Продолжение темыКредиты наличными 2026: выдачи выросли на 64% — ВТБ
Чего ждать дальше?
В ЦБ рассчитывают, что инфляция вернется к целевым 4% в 2027 году. Прогноз по ставке на тот период — 12,5–13,5%.
Я смотрю на это с умеренным оптимизмом: снижение ставки в 2027 году неизбежно, ведь экономика не может вечно работать в режиме «затянутых поясов».
В этой ситуации я советую сохранять холодную голову и внимательно следить за рынком.
Я делюсь своими мыслями о финансах и криптоактивах в своем Telegram-канале, где мы разбираем реальные кейсы выживания бизнеса. А если вам интересны глубокие дискуссии, приглашаю в мой паблик ВКонтакте — там мы обсуждаем острые темы, от финансовой грамотности до стратегий инвестирования. Больше информации обо мне можно найти в разделе биографии.
Ответы на частые вопросы
Что делать, если нечем платить по кредиту? Сначала идите в банк и просите реструктуризацию или кредитные каникулы. Просрочки только испортят вашу кредитную историю.
Отразится ли ставка на вкладах? Конечно. Высокая ставка выгодна вкладчикам — банки предлагают повышенные проценты, чтобы привлечь ваши деньги.
Почему ЦБ не снизит ставку, если это поможет экономике? Если ставку снизить сейчас, цены полетят вверх еще быстрее. При доступных кредитах спрос превысит предложение товаров, что только подстегнет инфляцию.
Экономика находится в периоде жесткой денежно-кредитной политики. Инвесторам и предпринимателям следует сосредоточиться на сохранении ликвидности и минимизации долговой нагрузки до момента начала цикла снижения ставок в 2027 году.
📢 Подписывайтесь на меня в соцсетях
Telegram и ВКонтакте — мои главные каналы, там всё первыми. Подписывайтесь:
Telegram — подписаться
ВКонтакте — подписаться
TenChat — читать
YouTube — смотреть
Одноклассники — подписаться