Как научить ребенка финансовой грамотности, чтобы он не вырос с ощущением, что деньги — это всегда дефицит или случайная удача? Я замечаю, как многие родители откладывают такие разговоры на потом. Напрасно. Начинать можно уже с трёх лет — и лучше через игру, а не через нотации.
Для дошкольников 3–6 лет
Для малышей трёх-шести лет лучше всего работают ролевые игры в «Магазин» или «Банк». Ребёнок может быть продавцом, вы — покупателем, или наоборот. Нарежьте монетки из картона, наклейте ценники на игрушки, сделайте простую кассу. Так он на своей шкуре почувствует: за товар нужно отдать что-то взамен, а сдача — это не подарок, а обычный расчёт.
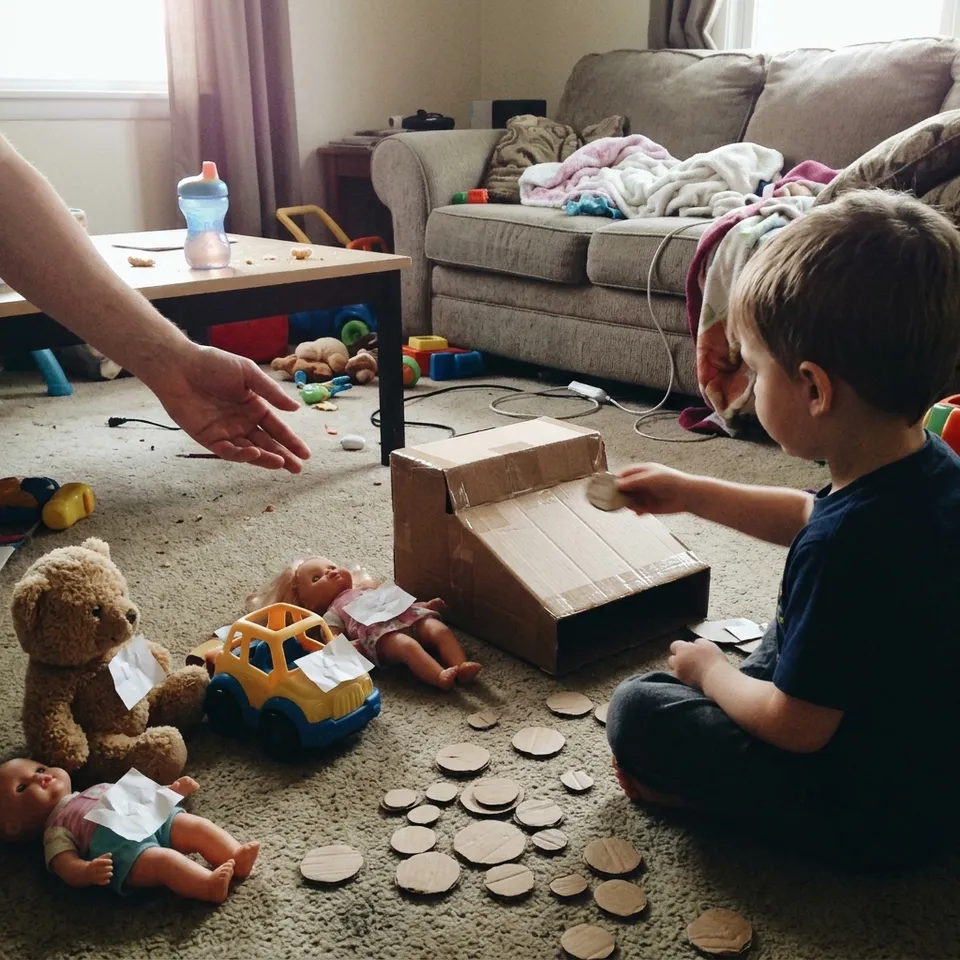
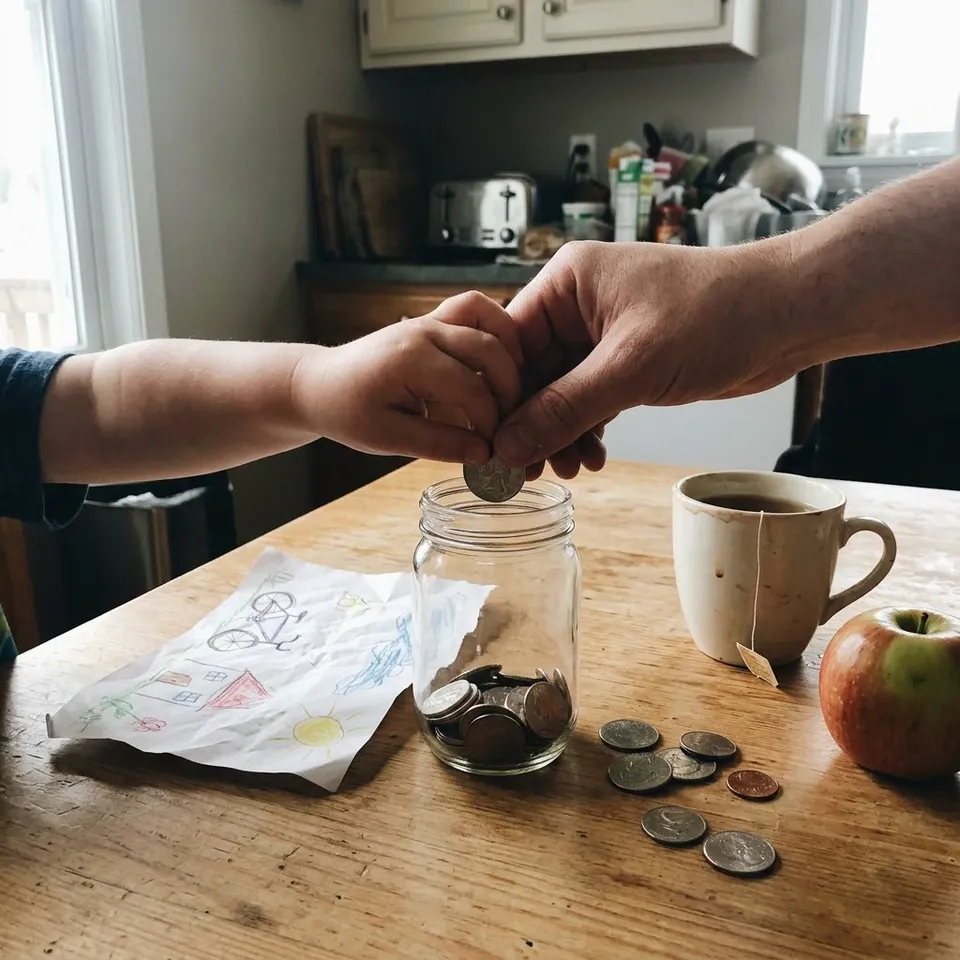
В «Банке» вводите копилку и идею «отложить на большую покупку». Эти занятия дают ребёнку ощущение, что деньгами можно управлять, и никакого давления при этом нет.
Я всегда проговариваю вслух: «Мы копим, потому что хотим велосипед, а не тратим всё сразу». Дети впитывают именно то, что видят и делают сами. Я в своих материалах не раз замечал: ранний опыт формирует привычки на десятилетия вперёд.
Для младших школьников 7–10 лет
В семь-десять лет пора открывать настоящий детский счёт в банке. Не просто копилку на полке, а счёт, куда можно переводить карманные деньги и смотреть, как сумма растёт. Сейчас банки дают карты с родительским контролем — удобно и относительно безопасно.
Ребёнок видит выписку, начинает прикидывать расходы на неделю или месяц. Дайте небольшую сумму и отпустите в свободное плавание: купить шоколадку сегодня или подождать две недели ради конструктора. Пусть один раз потратит всё на ерунду и потом сам почувствует сожаление. Это запоминается сильнее любой лекции.
Я ввожу простое правило: часть денег на текущие траты, часть — в сбережения, небольшая доля — на помощь другим. Такой подход учит балансу. Сам видел, как дети, которые с семи лет вели свой маленький бюджет, потом во взрослой жизни относятся к деньгам гораздо спокойнее.
Для подростков 11–15 лет
С одиннадцати-пятнадцати можно уже говорить об инвестициях и кредитах. Без сухих формул — на реальных примерах. Что такое акция. Как работает процент по вкладу. Почему кредит — это не «лёгкие деньги», а обязательство, которое может сожрать будущие доходы.
Главное — честно рассказывать и про риски, и про возможную выгоду. Покажите на пальцах, как один и тот же рубль может вырасти или исчезнуть в зависимости от выбора. Разберите ситуацию, когда берут кредит на телефон, который через полгода уже стоит в два раза дешевле. Такие разговоры быстро снимают романтику с «лёгких» денег и учат считать последствия.
Многие подростки в этом возрасте сами лезут в крипту и акции. Вместо запрета я сажусь рядом, разбираем вместе, где заканчивается инвестиция и начинается азарт. Мне часто приходят вопросы именно на эту тему — родители боятся, что ребёнок влетит в долги. Открытый разговор снижает эти риски заметно.
 Продолжение темыКак защитить свое сбережения при волатильной нефти в 2026 году
Почему запрет на разговоры о деньгах — худшая стратегия
Самая частая родительская ошибка — вообще не говорить о деньгах. «Не лезь во взрослые дела», «это не твоя забота», «мы зарплату не обсуждаем». Ребёнок вырастает с убеждением, что финансы — это тайна или стыдная тема. А в восемнадцать-двадцать внезапно сталкивается с кредитами и микрозаймами и не понимает, с какого конца к ним подойти.
Гораздо честнее проговаривать свои решения вслух. Почему мы взяли товар дешевле. Почему отложили покупку машины. Как считаем семейный бюджет.
Личный пример бьёт любые приложения.
Поэтому я всегда советую не прятать эту тему, а делать её нормальной частью семейной жизни.
Я уверен: если начинать с детства, нищих людей станет гораздо меньше. Это простая вещь, которую многие не хотят признавать и надеются, что «как-нибудь само разберётся».
Что пишут в X по теме
Я заглянул в X — тема финансовой грамотности детей живёт там спокойно, без взрывов, но регулярно. За последние дни ничего особо вирусного не было. Официальный аккаунт Nairobi Securities Exchange (@NSE_PLC) написал о тренинге для подростков 12–17 лет и коротко сформулировал: «EMPOWERING THE NEXT GENERATION THROUGH FINANCIAL LITERACY!». Пост набрал всего 9 лайков и 4 репоста, но очень точно отражает настрой — начинать нужно рано и давать реальные инструменты.
Американский аккаунт @wcdailylocal выложил материал «Beyond the piggy bank» — от детского сада до колледжа. В целом в англоязычной части X преобладает практический подход: игры, карманные деньги как тренажёр, личный пример родителей. Русскоязычные посты чаще говорят про психологию и школьные программы. Спорят в основном о том, сколько давать на карманные расходы и надо ли платить за оценки.
Кстати, если вам интересно, как копить при нестабильном доходе, почитайте мою статью о том, как самозанятому копить деньги. Многие принципы одинаково работают и для взрослых, и когда учишь ребёнка.
Вопросы и ответы
Нужно ли давать карманные деньги с определенного возраста?
Да. С пяти-семи лет фиксированная сумма работает лучше всего. Она даёт пространство для своих решений и своих ошибок — это учит сильнее любых слов.
Можно ли обсуждать семейные долги с подростком?
Можно и нужно, но в общем виде, без пугающих цифр. Так он учится реализму и понимает, зачем важно планировать расходы заранее.
Что делать, если ребенок потерял все карманные деньги за неделю?
Не ругать и не возвращать из своего кармана. Спокойно обсудить, что произошло, и дать шанс исправить ситуацию в следующем месяце. Вот это и есть обучение.
Влияет ли школьная программа на финансовую грамотность?
Влияет, но слабо. Настоящие навыки всё равно формируются дома — через разговоры за ужином и реальную практику, а не на уроках.
📢 Подписывайтесь на меня в соцсетях
Telegram и ВКонтакте — мои главные каналы, там всё первыми. Подписывайтесь:
Telegram — подписаться
ВКонтакте — подписаться
TenChat — читать
YouTube — смотреть
Одноклассники — подписаться