Цифра в 77 тысяч рублей, которая мелькает в новостях как ориентир для максимальной страховой пенсии в 2027 году, впечатляет, но за ней скрываются жесткие математические условия. Если отбросить громкие прогнозы, останется сухой остаток: это не гарантированный государством «потолок» для всех, а расчетная сумма для тех, кто всю жизнь получал максимально высокую «белую» зарплату.
Условия для максимальной пенсии
Чтобы претендовать на такую сумму, нужно соответствовать критериям, которые для большинства россиян выглядят недостижимыми. Главное условие — накопить около 400 индивидуальных пенсионных коэффициентов (ИПК). По сути, это 40 лет непрерывного стажа с официальной зарплатой не ниже предельной базы для начисления страховых взносов (в 2026 году это примерно 248–250 тысяч рублей в месяц). Без таких доходов заработать максимальные 10 баллов в год невозможно.
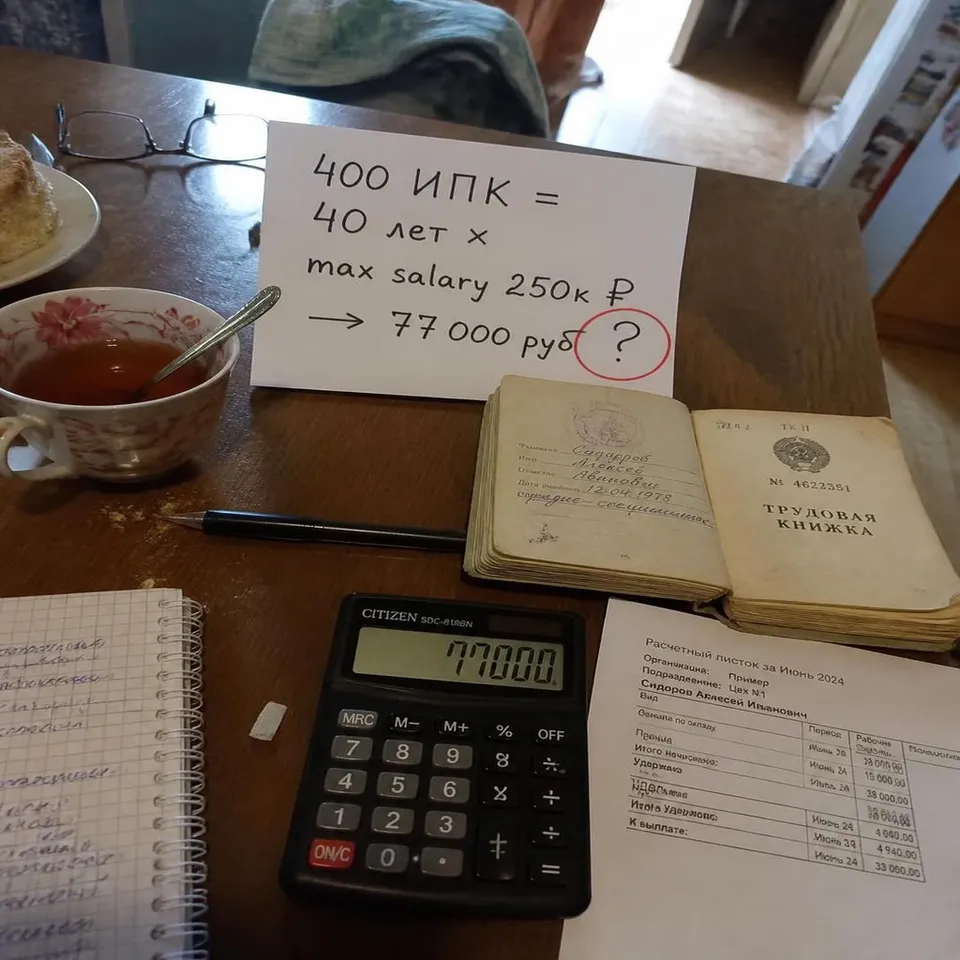
Под «условным пенсионером» обычно имеют в виду идеал системы: безупречный трудовой путь, отсутствие провалов в стаже и работодатель, который честно платит взносы с максимально возможных сумм. На практике, как я часто обсуждаю в своем Telegram-канале, реальность для большинства пенсионеров куда скромнее, а средние выплаты далеки от этой «теоретической вершины». Текущая формула расчета делает нас заложниками индексаций, которые едва поспевают за инфляцией.
Реалистичность прогноза
На мой взгляд, рассуждения о 77 тысячах — это популизм, оторванный от реальности. В сегодняшней ситуации такие цифры кажутся скорее красивой витриной, чем доступным ориентиром.
Пенсию в России до сих пор воспринимают как подачку «на дожитие», хотя я убежден: она должна обеспечивать нормальную жизнь и составлять не менее 60 000 рублей в месяц. Когда мы видим пенсии в 20–30 тысяч рублей, понятно, что этих денег критически мало для поддержания качества жизни.
Подробнее о разнице подходов к социальному обеспечению я рассуждал в заметке про пенсии в России и Италии. Там хорошо видно, где система работает для человека, а где — ради отчетности.
Как обеспечить достойную старость?
Если вы хотите застраховать себя от бедности в старости, полагаться только на государственные коэффициенты — проигрышная стратегия. Важно самостоятельно формировать накопления уже сейчас. Личность Руслана Захаркина и мой путь в финансовой грамотности подтверждают: чем раньше вы начнете создавать «подушку безопасности» и инвестировать, тем меньше будете зависеть от ежегодных расчетов в кабинетах Социального фонда. Загляните в мой ВКонтакте — я делюсь там мыслями о том, как не дать финансовой системе «съесть» ваши деньги.
Реакция общества
Обсуждение этой новости в сети показывает скепсис аудитории. Люди не верят в «средние 77 тысяч» и видят пропасть между кабинетными расчетами и жизнью:
Основные претензии граждан:
Разочарование: пользователи пишут о пенсиях в 20–22 тысячи рублей после 35 лет стажа.
Вопрос о сроках: почему «максимум» обещают только в 2027 году, когда поддержка нужна здесь и сейчас?
Медленные реформы: предложения по доплатам работающим пенсионерам лишь усиливают недовольство текущим положением дел.
Это не массовое движение, а скорее точечное негодование тех, кто столкнулся с низкими выплатами лицом к лицу.
Частые вопросы о пенсионных накоплениях
Можно ли самому узнать свой ИПК? Да, через личный кабинет на портале «Госуслуги». Закажите выписку из лицевого счета в Социальном фонде России.
Влияет ли накопительная часть пенсии на размер страховой? Да. Если вы направляете взносы в накопительную часть, количество баллов за год снижается с 10 до 6,25.
Работают ли телефоны горячей линии? Вы можете обратиться на федеральную горячую линию Социального фонда по номеру 8 (800) 100-00-01 для консультаций по своим правам.
Вывод: Ориентир в 77 тысяч рублей — это математический предел для «идеальных» условий, который не отражает реальность большинства. Надежное финансовое будущее сегодня невозможно построить без личных инвестиций и диверсификации источников дохода, не дожидаясь государственных индексаций.
📢 Подписывайтесь на меня в соцсетях
Telegram и ВКонтакте — мои главные каналы, там всё первыми. Подписывайтесь:
Telegram — подписаться
ВКонтакте — подписаться
TenChat — читать
YouTube — смотреть
Одноклассники — подписаться