Разместить миллион рублей в конце 2026 года — задача, требующая холодного расчета. Моя цель — не просто обогнать инфляцию, а получить доходность выше 8% годовых, причем на горизонте от одного года до трех лет. Сейчас на рынке интересная ситуация: консервативные инструменты дают двузначную доходность, но инвесторы, которые целятся в серьезный рост капитала, все чаще ищут альтернативы.
Что происходит на ключевых рынках
Рынок | Потенциал доходности | Риск |
|---|---|---|
Фондовый рынок | 15–25% (акции) | Высокий |
Облигации | 17–19% (корп.) | Средний |
Криптовалюта | Кратный рост | Очень высокий |
Сырьевой рынок | Низкий | Низкий |
Фондовый рынок: Сбалансированный вариант. Акции крупных компаний могут принести 15–25% при удачном раскладе, но волатильность здесь высокая. Облигации выглядят надежной базой: корпоративные бумаги первого эшелона дают 17–19% годовых. Это отличная возможность зафиксировать доходность на пару лет.
Криптовалюта: Для меня этот рынок остается приоритетным. Я убежден: в нынешней реальности это фактически единственная площадка, где с миллионом рублей можно рассчитывать на кратный рост. Риски высоки, но потенциал доходности не идет ни в какое сравнение с классическими активами.
Сырьевой рынок: Выглядит неоднородно. Прогнозы по нефти сдержанные из-за избытка предложения. Думаю, для сохранения капитала в 2027 году это не лучший выбор.
Форекс: Честно скажу — для долгосрочных инвестиций этот рынок не подходит. Маржинальная торговля чаще приводит к сливу депозита, поэтому вкладывать сюда свой миллион я бы не стал.
Больше мыслей об анализе инструментов я публикую в своем Telegram-канале, где мы обсуждаем реальные кейсы. Если вам ближе формат общения ВКонтакте, заглядывайте на мою страницу.
Как я инвестирую в 2026–2027 годах
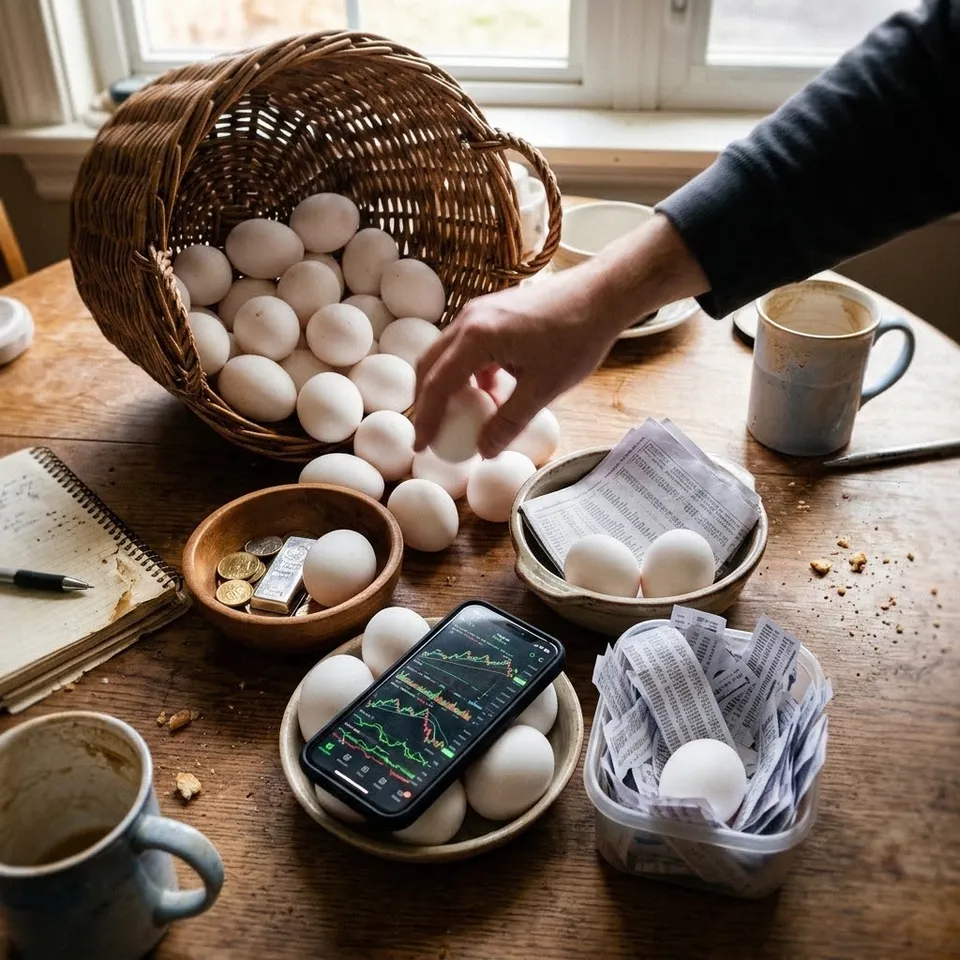
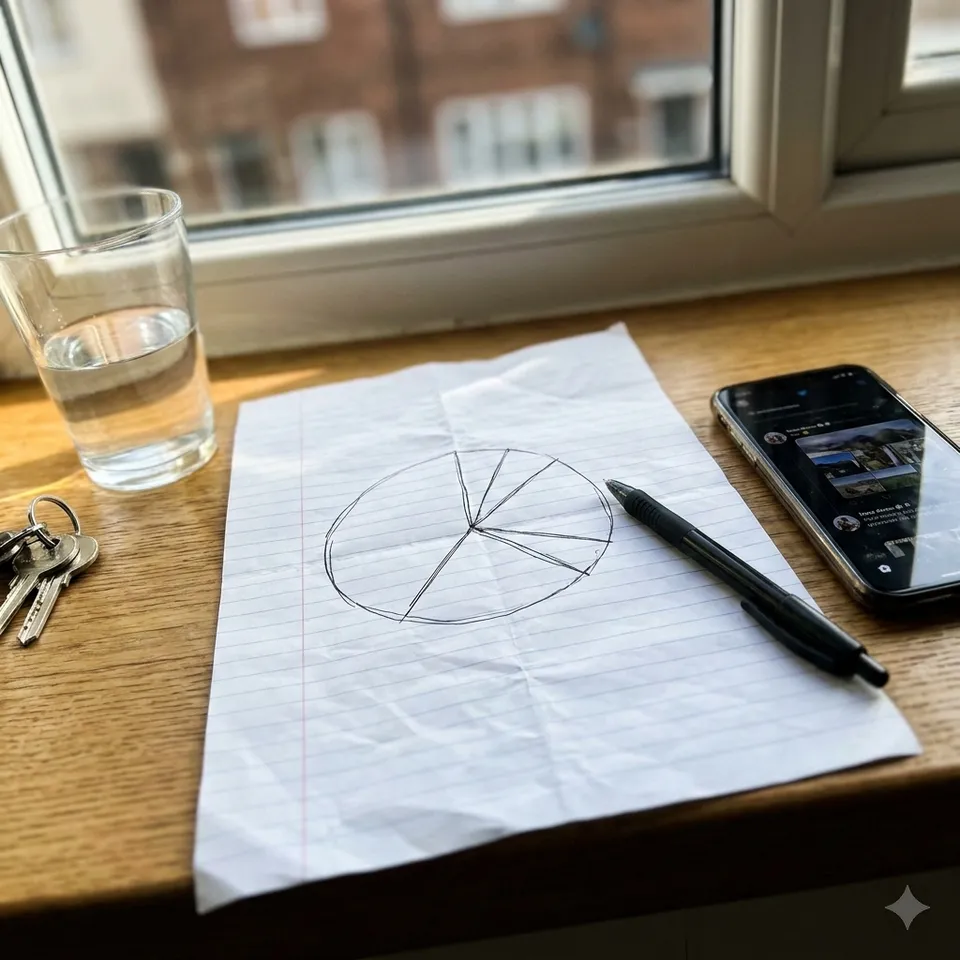
Мой подход к финансам прост: не класть все яйца в одну корзину. Если цель — комфорт и доходность выше 8%, диверсификация обязательна. Можно отвести 40% портфеля под корпоративные облигации, еще 30% — под ОФЗ, а остальное распределить между акциями и золотом. Однако консервативные портфели редко позволяют «взлететь». Я, Руслан Захаркин, часто говорю о том, что именно смещение фокуса в сторону криптовалют помогает инвесторам опережать индексные показатели.
 Продолжение темыКриптоБаня у Москва-Сити: нетворкинг и инвестиции
Также помните о налогах. Купоны по облигациям и дивиденды облагаются НДФЛ 13%, поэтому использование ИИС становится обязательным пунктом. Рекомендую изучить тему как начать на уличных тренажерах без тренера — это отличная метафора того, что любой инструмент требует понимания механики. А если вы новичок в крипте, посмотрите мой разбор заработок на криптовалюте в 2026: пошаговый гид.
Настроения инвесторов
В соцсетях сейчас преобладает осторожность. В русскоязычном сегменте X (Twitter) спорят о рисках дефолтов в 2027 году и налоговом режиме. Англоязычная аудитория больше смотрит на макроэкономику и госрасходы. Общего консенсуса нет, но все сходятся в одном: время «бесплатных денег» прошло, и каждый рубль требует осознанного выбора актива.
Ответы на частые вопросы
Можно ли сейчас купить недвижимость на 1 млн рублей?
Прямая покупка квартиры невозможна, но можно рассмотреть ЗПИФы недвижимости. Они дают около 13–14% годовых при гораздо меньшем пороге входа.
Стоит ли брать золото в 2027 году?
Золото остается классикой для защиты от инфляции и геополитики. Выделить 10–15% портфеля в этот металл через фонды — разумное решение, чтобы снизить риски.
Что самое опасное при инвестировании 1 млн рублей?
Самая большая угроза — излишняя концентрация в одном высокорискованном активе без «подушки безопасности» на накопительном счете.
Инвестирование миллиона рублей требует баланса между консервативными инструментами (облигации) для сохранения и агрессивными (криптовалюта) для роста. Главное — использовать налоговые льготы и не забывать о диверсификации.
📢 Подписывайтесь на меня в соцсетях
Telegram и ВКонтакте — мои главные каналы, там всё первыми. Подписывайтесь:
Telegram — подписаться
ВКонтакте — подписаться
TenChat — читать
YouTube — смотреть
Одноклассники — подписаться